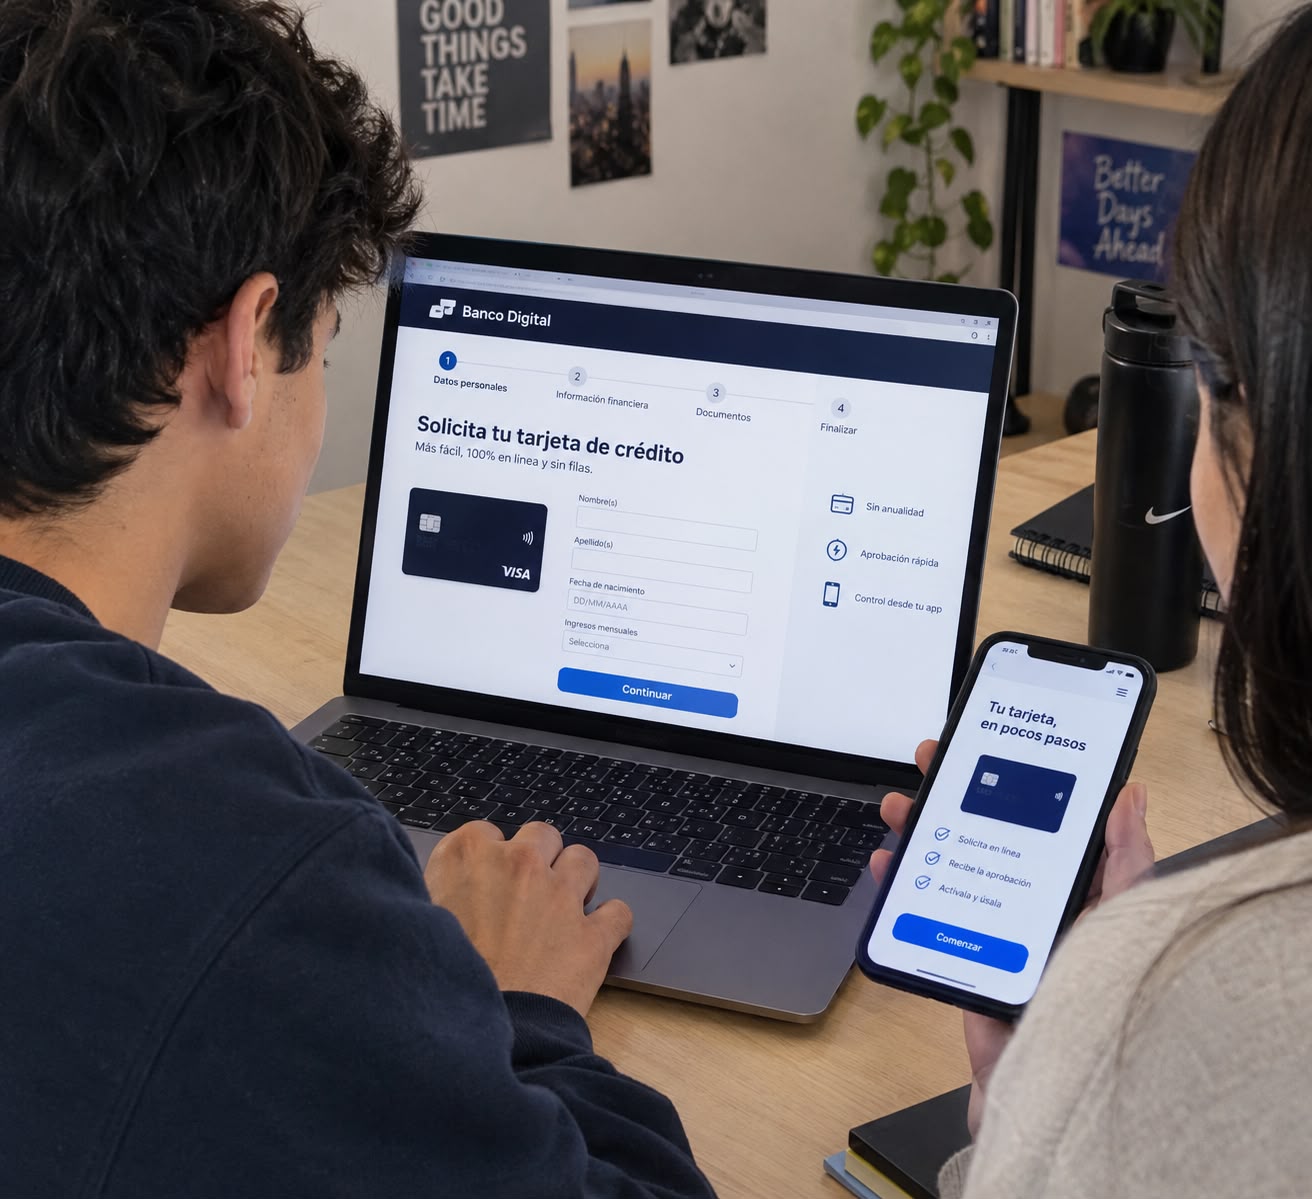
Seguramente ya has notado que, en los últimos años, acceder a una tarjeta de crédito se ha vuelto mucho más fácil, pues con la llegada de nuevos bancos digitales, ahora muchas opciones están al alcance de un clic y listo.
Pero, ¿qué tantos beneficios tiene esto? Y, sobre todo, ¿realmente las nuevas generaciones están listas para este tipo de responsabilidades?
De las sucursales a las apps: el cambio de pedir una tarjeta de crédito
Durante los últimos años, la contratación de productos financieros en México ha incorporado cada vez más herramientas digitales, no solo en la interfaz de sus aplicaciones móviles, sino también en la manera de tener acceso a diferentes servicios.
La Encuesta Nacional de Inclusión Financiera 2024, elaborada por la Comisión Nacional Bancaria y de Valores (CNBV), señala que el porcentaje de personas que contrataron cuentas mediante internet o aplicaciones no bancarias aumentó 7.6 puntos porcentuales entre 2021 y 2024.
Esta misma encuesta señala que alrededor de seis de cada 10 personas realizaron consultas o movimientos de sus cuentas mediante aplicaciones de celular, siendo las personas jóvenes quienes más utilizan estos medios.
Dicho cambio también puede observarse en la manera en que actualmente las instituciones ofrecen préstamos, así como tarjetas de crédito y débito, pues muchas de ellas ya pueden solicitarse desde el celular mediante un formulario en línea, utilizando la INE y una selfie para validar los datos del solicitante.
¿Por qué ahora es más fácil para los jóvenes conseguir una TC?
Uno de los principales cambios es la digitalización de los servicios financieros, pues en estos últimos años hemos sido testigos de cómo una gran parte de las operaciones bancarias pueden realizarse desde las aplicaciones móviles. Esto ha reducido la necesidad de acudir físicamente a una sucursal para iniciar determinados trámites.
De acuerdo con la ENIF 2024, elaborada por la CNBV y el INEGI, el 87% de las personas de 18 a 29 años que tienen una cuenta en alguna institución financiera utilizan su teléfono móvil para realizar la mayor parte de las consultas y movimientos relacionados con su dinero.
En el caso de las personas adultas, este porcentaje pasó de 68% en 2021 a 77% en 2024, lo que también refleja un aumento en el uso de herramientas digitales para manejar las finanzas.
Esta digitalización también ha estado acompañada de una mayor oferta de productos dirigidos a quienes están comenzando su vida financiera y, por supuesto, también para quienes gastan más en conciertos, entretenimiento, viajes, ropa y tecnología. Así es: los jóvenes.
Y déjame decirte que esto no solo se trata de una teoría, pues la misma CONDUSEF ha explicado que las instituciones financieras han desarrollado tarjetas específicamente para jóvenes y universitarios, con el propósito de que desde una edad temprana puedan comenzar a construir un historial crediticio. Sin embargo, esto no funciona de la misma manera para todos.
Tarjetas de crédito sin revisar tu historial: ¿realmente no te piden nada?
Aunque cada vez existen más tarjetas dirigidas a personas que están comenzando su vida financiera, la famosa frase de “sin historial crediticio” no necesariamente significa que sea “sin requisitos”.
Aunque algunas instituciones financieras promocionan sus productos de esta manera, continúan realizando ciertas evaluaciones al solicitante.
Un ejemplo actual podría ser la Tarjeta Start de BBVA, diseñada para quienes buscan comenzar a generar historial, pues el mismo banco señala que no es necesario contar con historial crediticio previo. Sin embargo, sí establece requisitos, como ser mayor de 18 años, contar con RFC o INE vigente y tener ingresos mínimos de 2 mil pesos.
El problema: empezar la vida financiera también significa nuevas responsabilidades
Aunque todo suene muy fácil y atractivo, no todo es como parece. Si bien es verdad que comenzar a construir un historial crediticio desde temprana edad puede ayudar para futuras compras o inversiones, esto también implica tomar buenas y, sobre todo, responsables decisiones sobre el manejo del dinero, algo que no siempre sucede.
De acuerdo con información de la CONDUSEF, para muchos jóvenes una primera tarjeta representa uno de sus primeros productos de crédito formal.
A partir de ese momento, el comportamiento de la cuenta puede formar parte de su historial, es decir, información sobre cuánto crédito tiene disponible, cuánto utiliza y, especialmente, si cumple con sus pagos.
La CONDUSEF también recomienda que quienes comienzan a utilizar crédito conozcan su capacidad de pago y eviten comprometer una cantidad que posteriormente no puedan cubrir, pues el historial comienza a ser perjudicial cuando aparecen retrasos o incumplimientos.
¿Cómo una tarjeta de crédito puede convertirse rápidamente en una deuda?
Ya sabemos que una TC puede ser una buena herramienta para financiar compras y construir un historial, pero también es súper necesario saber que puede convertirse rápidamente en una deuda si no se utiliza de la manera adecuada, pues la misma CONDUSEF señala que una tarjeta representa un préstamo que debe pagarse posteriormente.
También advierte que uno de los principales riesgos aparece cuando una persona se acostumbra a pagar únicamente el pago mínimo, pues aunque este monto permite mantener la cuenta al corriente, en la mayor parte de los casos una parte importante de este pago suele destinarse a cubrir los intereses y no a reducir de manera significativa la deuda.
Así que ya sabes: el hecho de que hoy en día exista un mayor y más fácil acceso a las tarjetas de crédito debido a la nueva ola de bancos digitales que ha llegado a México no necesariamente quiere decir que tengas que sacar una por moda o porque tus amigos ya tienen la suya.
Recuerda que se trata de una decisión financiera personal y responsable. Nada de presiones y, mucho menos, de hacerlo por impulso.
Deja un comentario